Didier Mathus immobilier : consultant stratégique ou agence classique ?
Comprendre l’approche de Didier Mathus : stratégie patrimoniale, financement, locatif, fiscalité et différence avec une agence immobilière.
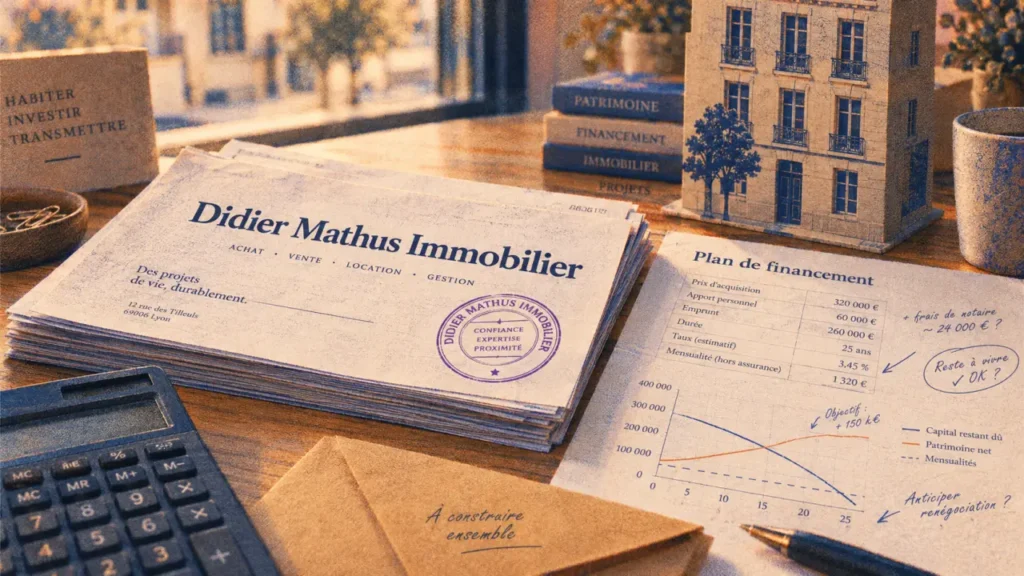
Vous avez cherché « Didier Mathus immobilier » parce que vous voulez comprendre ce que recouvre exactement cette activité : conseil en investissement, stratégie patrimoniale, accompagnement à l’achat ou à la vente. Avant de solliciter un accompagnement, il est utile de savoir ce que propose ce type de consultant, en quoi il se distingue d’une agence immobilière traditionnelle, et comment évaluer la pertinence de ses conseils pour votre propre projet.
Qui est Didier Mathus dans le paysage du conseil immobilier ?
Didier Mathus se positionne comme un consultant en stratégie patrimoniale, et non comme un agent immobilier au sens classique. Cette nuance compte : un agent est rémunéré pour conclure une transaction, alors qu’un consultant stratégique vend un conseil, en principe indépendant du résultat de la vente ou de l’achat.
Un positionnement fondé sur l’analyse patrimoniale globale
L’approche mise en avant combine l’étude du profil de l’investisseur (capacité financière, tolérance au risque, horizon de placement) avec l’analyse du marché local (demande locative, potentiel de valorisation). Cette double lecture permet, en théorie, de proposer une feuille de route adaptée à chaque situation plutôt qu’un conseil générique. Pour un primo-accédant comme pour un investisseur expérimenté, l’intérêt de cette méthode tient à la mise en relation entre objectifs personnels et réalité du marché, deux dimensions souvent traitées séparément.
Quels services sont concrètement proposés ?
L’accompagnement couvre généralement trois volets : le financement et l’achat, l’investissement locatif, et la valorisation ou la transmission d’un patrimoine existant.
Conseil en financement et en acquisition
Sur le financement, un consultant en stratégie patrimoniale aide à calibrer le montage : apport, durée d’emprunt, assurance emprunteur, et arbitrage entre plusieurs scénarios de prêt. À titre d’ordre de grandeur, pour un bien à 250 000 € financé sur 20 ans à un taux de 3,5 %, la mensualité hors assurance avoisine 1 450 €, ce qui donne une base de calcul pour vérifier la compatibilité avec vos revenus avant de vous engager. Le rôle du conseiller est ici de vous aider à tester plusieurs hypothèses plutôt que de vous orienter vers une seule option.
Stratégie locative et dispositifs fiscaux
Pour l’investissement locatif, les dispositifs les plus souvent évoqués sont le Pinel, le statut LMNP (loueur en meublé non professionnel) et le déficit foncier. Chacun répond à une logique différente : le LMNP permet d’amortir le bien et le mobilier pour réduire la base imposable des loyers perçus, tandis que le déficit foncier s’adresse plutôt aux propriétaires de biens anciens nécessitant des travaux, en autorisant l’imputation des charges sur le revenu global dans certaines limites. Le choix entre ces dispositifs dépend moins d’un effet de mode que de votre situation fiscale personnelle et de la nature du bien visé.
Consultant stratégique ou agence : quelle différence pour vous ?
La distinction tient surtout à la source de la rémunération et à la neutralité qui en découle. Une agence perçoit une commission liée à la transaction, ce qui peut orienter le conseil vers la conclusion rapide d’une vente. Un consultant indépendant facture en principe sa prestation de conseil, indépendamment de l’issue de la transaction.
Cette différence a une implication concrète sur l’axe de votre réflexion : avec une agence, l’échange tourne naturellement autour des biens disponibles à l’instant T. Avec un consultant patrimonial, la discussion part plutôt de votre trajectoire personnelle sur dix ou vingt ans, puis redescend vers les choix d’aujourd’hui. Ce changement de point de départ évite de caler une décision lourde sur une offre du moment, et pousse à se demander d’abord ce que ce bien doit produire pour vous, avant de se demander s’il est disponible.
Comment ce type d’accompagnement sécurise-t-il un patrimoine dans le temps ?
Au-delà de l’achat, la sécurisation d’un patrimoine immobilier repose sur trois piliers récurrents dans ce type de conseil : les revenus locatifs, la valeur de revente, et la transmission familiale.
L’impact des normes énergétiques sur la valeur du bien
Le diagnostic de performance énergétique (DPE) influence directement la valeur vénale d’un logement et sa capacité à être loué. Les logements classés F ou G, qualifiés de passoires thermiques, font déjà l’objet de restrictions de mise en location, avec un calendrier d’interdictions qui se durcit progressivement. Trois types de travaux reviennent le plus souvent dans les recommandations : l’isolation par l’extérieur, le changement de mode de chauffage, et l’installation d’une ventilation double flux. Ces travaux peuvent être partiellement financés par MaPrimeRénov’ ou les aides de l’Agence nationale de l’habitat (ANAH), sous conditions de ressources et de performance visée.
Anticiper plutôt que subir les évolutions réglementaires
La fiscalité et la réglementation immobilières évoluent régulièrement : plafonds des dispositifs, seuils d’éligibilité, calendrier des normes énergétiques. L’intérêt d’un suivi dans la durée est de pouvoir ajuster une stratégie avant qu’une réforme ne s’applique, plutôt que de la découvrir au moment où elle pèse déjà sur la rentabilité. Cela suppose un accompagnement qui ne s’arrête pas à la signature de l’acte, mais se poursuit sur la mise en location, le choix d’un gestionnaire, et le rappel des échéances fiscales à venir.
Quelles questions se poser avant de solliciter ce type de conseil ?
Avant tout accompagnement, il est légitime de clarifier plusieurs points : la zone géographique réellement couverte, le périmètre exact de la mission (conseil seul, ou aussi recherche et négociation), et les modalités de facturation. Ces informations ne sont pas toujours détaillées publiquement, ce qui justifie de les demander directement lors d’un premier échange.
Il est également utile de vérifier comment l’analyse de rentabilité est construite : un calcul sérieux doit intégrer le prix d’achat, les frais de notaire, le coût du financement, les charges de copropriété, la fiscalité applicable et une estimation réaliste de la vacance locative. Un rendement annoncé sans ces paramètres ne permet pas de comparer deux opportunités sur une base équitable. Comme pour toute décision patrimoniale, le recoupement avec des sources officielles telles que service-public.fr ou l’ANIL reste la meilleure façon de vérifier qu’un dispositif fiscal ou une règle citée est à jour avant de vous engager.
Rédactrice immobilière avec 10 ans d’expérience en conseil et rédaction immobilière, Maëlle Muller accompagne les lecteurs de Kitance Immobilier avec des guides clairs et actionnables sur l’achat, l’investissement locatif et la gestion locative, appuyés sur les sources officielles (service-public.fr, ANIL, Banque de France, INSEE).
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.