Versement du loyer par une agence : pourquoi le montant reçu n’est jamais celui du bail
Entre encaissement, déduction des frais et délais bancaires, le montant versé par l’agence diffère souvent de celui du bail. Explications.
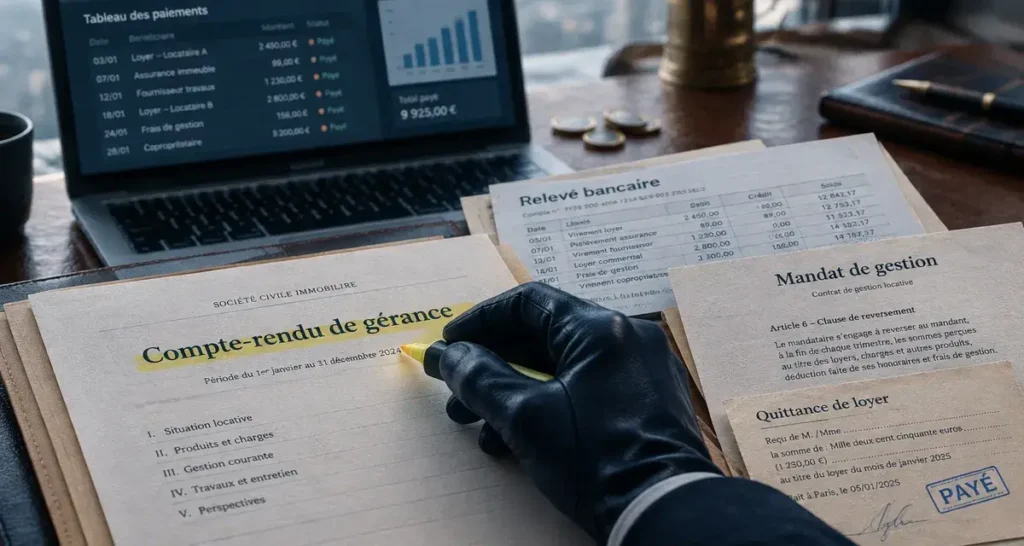
Quand un propriétaire confie son bien à une agence, la première question concrète est souvent celle du compte en banque : à quelle date le loyer arrive-t-il, et pour quel montant ? Entre ce que paie le locataire et ce que reçoit le bailleur, plusieurs opérations s’intercalent, encadrées par un contrat précis. Comprendre ce circuit permet d’anticiper les délais, de lire un relevé de gestion sans surprise, et de savoir réagir si un versement tarde.
Que fait concrètement l’agence entre le paiement du locataire et votre virement ?
L’agence agit en qualité de mandataire : elle reçoit de vous, via un mandat de gestion locative, le pouvoir d’encaisser les loyers pour votre compte, mais elle reste tenue de vous en rendre compte à chaque étape.
Un cadre fixé par le mandat, pas par la loi générale
Le mandat de gestion locative est le document qui organise toute la relation : il précise les missions confiées à l’agence, sa rémunération, et surtout les modalités de reversement des loyers. Contrairement à ce que beaucoup de propriétaires pensent, il n’existe pas de date légale unique imposant à l’agence de verser le loyer tel jour du mois. C’est le contrat qui fixe la périodicité, mensuelle le plus souvent, parfois trimestrielle pour certaines formules, et c’est donc ce document qu’il faut relire en priorité si une question se pose sur les délais.
Des fonds isolés de la trésorerie de l’agence
Les sommes encaissées pour le compte des propriétaires ne doivent pas se mélanger avec les comptes propres de l’agence. Elles transitent par un compte dédié, parfois appelé compte mandant ou compte séquestre, dont la fonction est justement d’éviter toute confusion entre l’argent de l’agence et celui de ses mandants. Cette séparation comptable est l’un des points que la carte professionnelle G et l’assurance responsabilité civile professionnelle de l’agence sont censées garantir.
Comment passe-t-on du loyer encaissé au montant que vous recevez ?
Le parcours suit une logique simple : encaissement, déduction des frais, puis virement du solde, chaque étape étant tracée dans un document remis au propriétaire.
L’avis d’échéance et l’encaissement auprès du locataire
Chaque mois, le locataire reçoit un avis d’échéance indiquant la somme due et sa date d’exigibilité. Le règlement peut se faire par virement, prélèvement automatique ou, plus rarement, par chèque. Une fois le paiement reçu, l’agence délivre une quittance qui atteste du règlement du loyer et des charges, un document que vous pourrez d’ailleurs réclamer si vous devez justifier vos revenus fonciers.
La déduction des honoraires et des frais annexes
Avant de vous reverser quoi que ce soit, l’agence retire sa rémunération et, le cas échéant, les frais engagés pour votre compte : une petite réparation, une facture d’intervention, une régularisation de charges. Prenons un exemple simple : un loyer charges comprises de 700 euros, des honoraires de gestion fixés à 7 %, soit 49 euros, et une facture de plombier de 85 euros. Le total des déductions atteint 134 euros, et c’est donc un montant net de 566 euros qui vous est viré. C’est précisément parce que ce calcul comporte plusieurs lignes qu’il est utile de vérifier, dans le mandat, la liste exacte des frais récupérables et non récupérables, plutôt que de se fier à un pourcentage annoncé de façon globale.
Le virement et le compte-rendu de gérance
Le solde net vous est ensuite viré, accompagné d’un compte-rendu de gérance détaillant les recettes encaissées, les dépenses engagées et le montant transféré. Ce document est votre principal outil de contrôle : il doit permettre de retrouver, mois après mois, la cohérence entre le loyer prévu au bail et la somme effectivement reçue.
Pourquoi le virement peut arriver quelques jours après l’encaissement ?
Le délai entre l’encaissement du loyer et sa réception sur votre compte s’explique par deux mécanismes distincts qu’il est utile de bien séparer.
D’une part, le délai contractuel : certaines agences reversent dans les jours suivant l’encaissement, d’autres regroupent les virements à une date fixe du mois, parfois autour du 25. D’autre part, le délai bancaire : même une fois le virement émis, la date de valeur, c’est-à-dire la date à laquelle l’argent est effectivement crédité sur votre compte, peut décaler la réception de un à deux jours ouvrés. Un propriétaire qui constate un écart de quelques jours entre la date indiquée sur son mandat et celle de son relevé bancaire n’est donc pas forcément face à un incident : il peut simplement s’agir de ce temps de traitement bancaire, à distinguer d’un vrai retard de gestion.
C’est souvent dans ce flou entre les deux types de délai que se logent les inquiétudes des propriétaires. Un virement qui n’arrive pas à la date attendue n’est pas toujours le signal d’un problème : il peut s’agir d’un simple décalage de traitement, d’un jour férié bancaire, ou d’une date de reversement mal comprise au moment de la signature du mandat. Avant de s’alarmer, il est donc utile de relire la clause exacte de reversement et de comparer la date réellement prévue au contrat avec celle de l’encaissement du locataire, plutôt que de se fier à une date approximative retenue de mémoire.
Que se passe-t-il si le locataire ne paie pas à temps ?
Un impayé du locataire n’arrête pas mécaniquement votre revenu si vous avez souscrit une garantie adaptée, mais il déclenche une procédure que l’agence est censée engager rapidement.
En l’absence de paiement à l’échéance, l’agence relance le locataire, puis engage une mise en demeure si la situation persiste. Si vous avez souscrit une Garantie Loyers Impayés, celle-ci peut prendre en charge le loyer non versé selon les conditions, plafonds et délais prévus par le contrat d’assurance, des éléments qui varient sensiblement d’un assureur à l’autre et qu’il convient de vérifier précisément plutôt que de supposer une couverture automatique dès le premier mois.
Que faire si c’est l’agence elle-même qui tarde à vous reverser ?
Un retard isolé mérite d’abord une vérification simple avant toute démarche formelle : relire la clause de reversement du mandat, comparer avec la date d’encaissement réelle du locataire, et contacter votre interlocuteur habituel pour obtenir une explication écrite.
Si le retard se répète ou si l’agence reste silencieuse, l’étape suivante consiste à adresser une mise en demeure formelle réclamant le versement et le compte-rendu de gérance correspondant. En cas de défaillance financière caractérisée de l’agence, c’est la garantie financière souscrite par celle-ci, une protection obligatoire pour les professionnels détenant des fonds pour le compte de tiers, qui est censée permettre de récupérer les sommes dues. Si aucune solution amiable n’aboutit, le propriétaire conserve la possibilité de résilier le mandat dans les conditions prévues au contrat, ou de solliciter un médiateur avant d’envisager une action judiciaire.
Quels points vérifier avant de signer un mandat de gestion ?
Au-delà du taux d’honoraires affiché, plusieurs clauses méritent une lecture attentive car elles conditionnent directement la régularité de vos revenus locatifs.
Vérifiez en priorité la date ou la fréquence exacte de reversement, la liste précise des frais récupérables sur le loyer, l’existence et le montant de la garantie financière de l’agence, ainsi que les modalités de la Garantie Loyers Impayés si vous souhaitez vous en prémunir. La présence d’un extranet ou d’une application permettant de consulter vos comptes-rendus de gérance à tout moment constitue également un bon indicateur de transparence sur la gestion de vos fonds. Un mandat clair sur ces points évite la plupart des incompréhensions qui, dans les faits, naissent moins d’un manquement réel que d’une clause mal lue au moment de la signature.
Rédactrice immobilière avec 10 ans d’expérience en conseil et rédaction immobilière, Maëlle Muller accompagne les lecteurs de Kitance Immobilier avec des guides clairs et actionnables sur l’achat, l’investissement locatif et la gestion locative, appuyés sur les sources officielles (service-public.fr, ANIL, Banque de France, INSEE).
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.