Immobilier danger ou simple vigilance ? Les risques à vérifier avant d’acheter
Quels risques avant d’acheter un bien immobilier ? Surpayer, sous-estimer les coûts, financement, assurance et investissement locatif : checklist de vigilance.
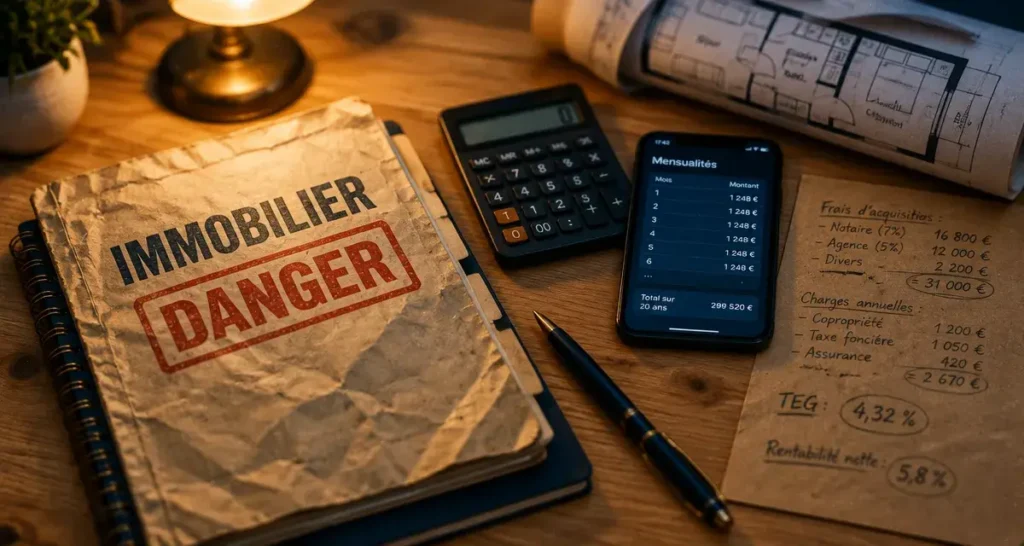
Chercher « immobilier danger » traduit souvent une inquiétude légitime : les prix restent élevés par rapport aux revenus des ménages, les taux ont bougé ces dernières années, et un projet d’achat engage plusieurs dizaines à plusieurs centaines de milliers d’euros sur quinze, vingt ou vingt-cinq ans. Le danger n’est pas l’immobilier en soi, mais l’absence de méthode pour évaluer un bien, un financement ou un investissement avant de signer. Voici les points de vigilance qui font la différence entre un achat serein et une mauvaise surprise.
Pourquoi un achat immobilier comporte-t-il des risques réels ?
Un achat immobilier concentre plusieurs risques en même temps : financier, juridique, technique et fiscal. Le logement représente généralement autour d’un quart du budget des ménages français, ce qui laisse peu de marge en cas d’erreur de calcul sur les charges ou le financement.
Le risque de surpayer un bien par rapport au marché
Le premier danger consiste à acheter un bien au-dessus de sa valeur réelle. Sans point de comparaison, il est facile de se fier uniquement au prix affiché par le vendeur ou l’agence. Comparer systématiquement avec les prix constatés dans le même secteur, pour une surface et un état comparables, permet d’objectiver la négociation plutôt que de la subir.
Le risque de sous-estimer le coût global
Le prix d’achat n’est qu’une partie de l’équation. Les frais de notaire, les éventuels travaux, les charges de copropriété, l’impôt foncier et le coût de l’énergie s’ajoutent au prix affiché. Beaucoup d’acquéreurs calculent leur capacité d’emprunt sur le seul prix du bien, sans intégrer cette enveloppe complète, et découvrent ensuite un reste à vivre plus serré que prévu.
Comment analyser le marché avant de se décider ?
Le marché immobilier français s’étudie à travers plusieurs indicateurs complémentaires : l’évolution des prix des maisons et appartements, celle des loyers, et le niveau des taux de crédit immobilier, qui conditionne directement la capacité d’achat des ménages.
Lire l’évolution des prix et des loyers
Les courbes de long terme, comme celles utilisées par les économistes pour comparer prix immobiliers et revenus des ménages (connues sous le nom de courbes de Friggit), montrent que les deux grandeurs ne progressent pas toujours au même rythme. Au début des années 2000, prix et loyers ont connu une période de forte hausse, en partie compensée par des taux d’intérêt historiquement bas. Comprendre cette mécanique aide à relativiser un prix affiché : un bien cher dans un marché où les taux sont bas n’a pas le même coût réel qu’un bien au même prix lorsque les taux remontent.
Mesurer l’impact des taux sur votre capacité d’emprunt
La remontée des taux de crédit immobilier réduit directement le montant qu’un ménage peut emprunter pour une mensualité donnée. Un écart de taux, même limité, modifie sensiblement la mensualité ou la durée nécessaire pour financer le même bien. Avant de se positionner sur un bien, mieux vaut simuler plusieurs scénarios de taux pour vérifier que le projet reste tenable si les conditions de financement évoluent entre l’offre d’achat et la signature définitive.
Sécuriser le financement : les points que l’on néglige souvent
Le financement concentre une grande partie des dangers d’un projet immobilier, car il engage l’acquéreur sur le temps long, bien après la signature de l’acte authentique.
Comprendre le coût réel du crédit
Le taux affiché par la banque n’est qu’un élément du coût total. Le TEG (taux effectif global) intègre les frais de dossier, les garanties et l’assurance emprunteur, et donne une vision plus juste du coût réel. Demander le tableau d’amortissement complet permet de voir précisément la part d’intérêts payée chaque mois, surtout en début de prêt, où elle est la plus élevée.
Le piège du crédit relais
Le crédit relais, utilisé pour acheter un nouveau bien avant d’avoir vendu l’ancien, facilite la transition entre deux logements mais augmente le risque financier : si la vente du premier bien tarde ou se fait à un prix inférieur à l’estimation, l’emprunteur se retrouve avec une double charge de crédit à assumer simultanément. C’est l’un des mécanismes les plus sensibles du financement immobilier, car il repose sur une hypothèse de délai de vente qui n’est jamais garantie.
On peut comparer ce montage à une corde tendue entre deux points fixes : l’achat du nouveau logement d’un côté, la vente de l’ancien de l’autre. Tant que la tension reste maîtrisée, l’ensemble tient. Mais si l’un des deux points bouge plus lentement que prévu, la corde se tend jusqu’à risquer de rompre le budget du ménage. Avant de s’engager dans ce type de montage, mieux vaut évaluer la solidité de chaque extrémité : un délai de vente réaliste, estimé avec prudence, et une marge de sécurité sur la mensualité du relais, plutôt qu’un calcul optimiste fondé sur le meilleur scénario possible.
Comparer l’assurance emprunteur plutôt que l’accepter par défaut
L’assurance emprunteur proposée par la banque n’est pas toujours la plus avantageuse. La délégation d’assurance, qui consiste à choisir un contrat externe couvrant au minimum les risques de décès et d’invalidité exigés par l’établissement prêteur, peut réduire sensiblement le coût global du crédit sur toute la durée du prêt. Ce poste mérite une comparaison systématique, au même titre que le taux d’intérêt.
Investissement locatif : calculer la rentabilité sans se tromper
Un investissement locatif mal préparé expose à des risques spécifiques : vacance locative, charges sous-estimées, fiscalité mal anticipée.
Distinguer rentabilité brute et rentabilité nette
La rentabilité brute, calculée uniquement sur le loyer annuel rapporté au prix d’achat, donne une image incomplète. La rentabilité nette intègre les charges de copropriété, la taxe foncière, les frais de gestion et la fiscalité applicable aux revenus fonciers. Selon la structure choisie pour détenir le bien, seul ou via une SCI, et selon le régime fiscal retenu, le rendement net peut varier fortement pour un même bien et un même loyer.
Anticiper la vacance locative et les travaux
Un logement vacant quelques semaines entre deux locataires, ou un poste de travaux imprévu, suffit à transformer une opération rentable sur le papier en opération déficitaire sur l’année. Intégrer une marge de sécurité dans le calcul de rentabilité, plutôt que de se baser sur une occupation à 100 % toute l’année, donne une image plus fiable du rendement réel attendu.
Vendre sans se précipiter : estimation, mandat et négociation
La vente comporte elle aussi ses propres pièges : une estimation trop optimiste allonge le délai de vente, tandis qu’un mandat mal choisi limite parfois la visibilité du bien auprès des acheteurs potentiels.
Comparer un mandat simple, qui permet de confier le bien à plusieurs agences ou de vendre soi-même en parallèle, à un mandat exclusif, qui concentre les efforts de commercialisation sur un seul interlocuteur, dépend du type de bien et de la tension du marché local. Dans tous les cas, vérifier les pièces justificatives, diagnostics et documents de copropriété avant la mise en vente évite les blocages de dernière minute au moment du compromis.
Rédactrice immobilière avec 10 ans d’expérience en conseil et rédaction immobilière, Maëlle Muller accompagne les lecteurs de Kitance Immobilier avec des guides clairs et actionnables sur l’achat, l’investissement locatif et la gestion locative, appuyés sur les sources officielles (service-public.fr, ANIL, Banque de France, INSEE).
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.